金税四期下公司注销流程|简易注销适用范围,哪些企业不能走简易注销
一、 简易注销适用范围
根据《企业注销指引(2025年修订)》,除上市股份有限公司外,在存续期间未发生债权债务或已将债权债务清偿完结的企业,可申请简易注销。具体包括以下情形:
未开业企业:领取营业执照后未开展经营活动。
无债权债务企业:申请注销前已结清职工工资、社保、税款(含滞纳金、罚款),且无未结清的对外债务。
特定情形:人民法院裁定强制清算或破产的,可凭裁定书直接申请。
二、 严禁走简易注销的“负面清单”
若企业存在以下任一情形,必须走普通注销流程(45天公告期,流程复杂):税务/工商异常:被列入经营异常名录、严重违法失信名单;或处于税务非正常户状态。
资产权属不清:
存在股权(财产份额)被冻结、出质或动产抵押。
尚持有房产、土地使用权、对外股权投资或债权性投资。
法律纠纷中:正在被立案调查、采取行政强制、处于诉讼或仲裁程序中。
特定类型企业:涉及国家规定实施准入特别管理措施的外商投资企业;法律、行政法规规定注销前须经批准的企业。
税务遗留:未依法办理所得税清算申报,或有清算所得未缴税。
三、 金税四期核心避坑指南(注销前必查)
金税四期系统会穿透核查近3-5年数据,若账面存在以下情况,简易注销将被驳回,甚至转为普通注销或引发稽查:其他应收款(雷区):股东/法人借款挂账跨年未还,会被视为分红,需补缴20%个税。
存货/固定资产:账面有库存或设备必须处置(销售、报废或分配),严禁“账有实无”。
未分配利润:若为正数,分配给自然人股东时需缴纳20%个税。
应付账款:挂账超3年无法支付的款项,需调增应纳税所得额补缴25%企业所得税。
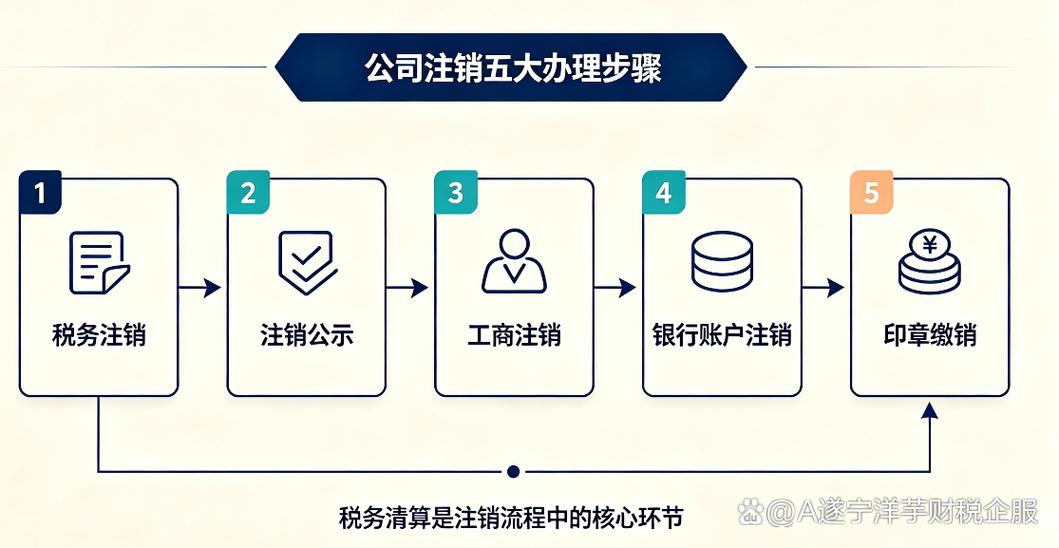
四、 办理流程(简易注销版)
税务预检(关键)
登录电子税务局,进入【清税申报】模块进行预检。
结清所有税款、滞纳金、罚款,缴销发票及税控设备(Ukey等)。
结果:符合即办条件的,系统当场出具《清税证明》(或无异议反馈)。
公示公告(20天)
登录国家企业信用信息公示系统,上传《全体投资人承诺书》,发布简易注销公告。
注意:公告期内,税务、工商、社保等部门会进行联查,如有异议(如社保欠费、个税未申报),流程将终止。
提交申请
公告期满无异议后,携带营业执照正副本、公章、全体投资人身份证原件,向登记机关提交简易注销申请。
时效:材料齐全通常当场办结或1-3个工作日内。
五、 专家建议
先查异常:注销前务必确认企业不在“经营异常名录”中,且税务状态为“正常”。
社保/公积金:确保所有员工已减员,无欠费。部分地区社保注销需单独申请。
银行账户:工商注销后,务必携带《注销通知书》去银行注销对公账户,否则法人可能被列入银行黑名单。
相关推荐
在苏州办注册公司,怎么确认挂靠地址已经在市场监管局备案登记?-苏州代理记账-代办营业执照-注册工商登记专业机构/苏州工商财税服务网
挂靠地址怎么选才不会异常?苏州注册挂靠地址筛选标准与核验方法
2024税收热点问题,全面数字化的电子票
有关小规模纳税人增值税减免政策的13条问题解答!
在苏州,换工作了社保怎么办?
苏州找代理记账别踩低价坑!怎么挑选靠谱代账,代账公司服务范围有哪些
金税四期下:小规模企业和一般纳税人做账报税区别及税务风险提醒